물류 업무가 쉬워지는 곳, 트레드링스입니다.
유럽 해운 탄소규제가 실제 운임 구조의 한 부분으로 자리 잡고 있습니다.
Maersk는 2026년 9월 18일 LCL 화물에 적용하는 4분기 Emissions Surcharge(EMS/ESS) 요율을 발표했습니다. 새로운 할증료를 도입한 것은 아닙니다. 기존에 적용하던 탄소 관련 비용을 다시 산정해 10월 1일부터 4분기 요율로 적용한 것입니다.
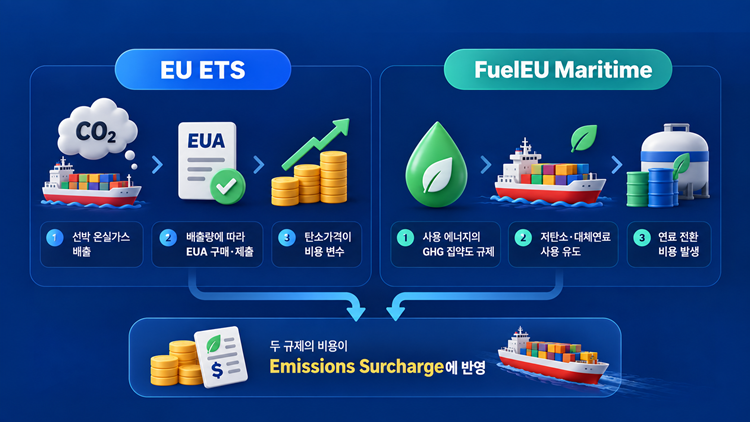
이번 공지에서 주목할 부분은 탄소규제가 더 이상 선사 내부의 규제 대응 비용에 머물지 않는다는 점입니다. EU ETS와 FuelEU Maritime에서 발생하는 비용이 별도의 운임 항목으로 반영되고, 시장과 규제 상황에 따라 정기적으로 조정되는 구조가 만들어지고 있습니다.
EU·EEA 항만이 포함된 LCL 화물에 Emissions Surcharge 적용
Maersk의 LCL Emissions Surcharge는 선적항이나 양하항 가운데 하나라도 EU·EEA 국가에 속하는 경우 적용됩니다.
Spot 화물과 계약 화물 모두 대상이며, Maersk의 ECO Delivery를 이용하는 경우는 예외입니다. 할증료는 Ocean Freight를 지불하는 측이 부담하고 기본적으로 해상운임과 같은 통화를 따릅니다.
2026년 4분기 주요 LCL 요율은 다음과 같습니다.
| 구간 | Q3 2026 | Q4 2026 | 단위 |
|---|---|---|---|
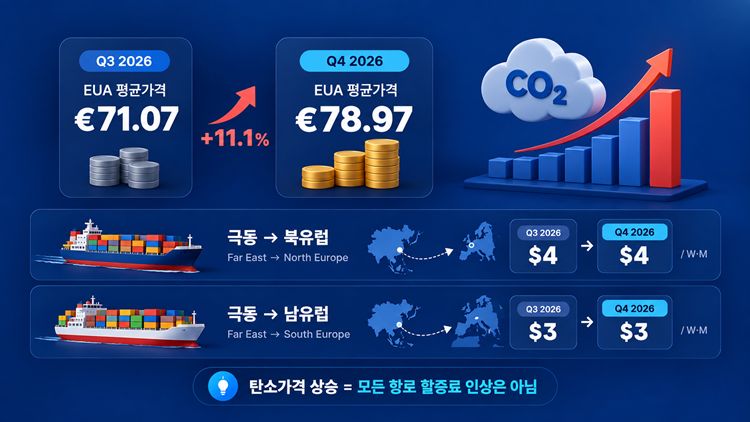
| Far East → North Europe | $4 | $4 | W/M |
| Far East → South Europe | $3 | $3 | W/M |
| North Europe → Far East | $3 | $3 | W/M |
| South Europe → Far East | $2 | $2 | W/M |
| USA → North Europe | $2 | $3 | W/M |
| North Europe → USA | $3 | $4 | W/M |
| West Africa → Europe | $7 | $8 | W/M |
| Europe → West Africa | $12 | $13 | W/M |
한국은 Maersk가 사용하는 Far East Asia 범위에 포함됩니다. Maersk의 최근 LCL 관련 공지에서도 South Korea를 중국, 일본, 동남아 주요 국가와 함께 Far East Asia로 분류하고 있습니다.
따라서 해당 분류를 기준으로 보면 한국에서 북유럽으로 향하는 LCL은 Q4 기준 4달러/W·M, 남유럽은 3달러/W·M 수준입니다.
다만 선사별 trade scope와 실제 견적 조건에 따라 적용 방식에는 차이가 있을 수 있으므로 개별 Booking 기준 확인이 필요합니다.
W/M 방식으로 화물의 중량과 부피에 따라 비용이 달라진다
LCL에서 사용하는 W/M(Weight or Measurement)은 중량과 부피 가운데 더 큰 값을 운임 계산 기준으로 사용하는 방식입니다.
Maersk의 정의에 따르면 해상운송에서는 1㎥와 1metric ton 가운데 큰 값을 기준으로 W/M을 산정합니다.
예를 들어 북유럽으로 보내는 LCL 화물이 5㎥, 3톤이라면 부피가 더 크기 때문에 5W/M이 적용됩니다.
Q4 Emissions Surcharge인 4달러/W·M을 적용하면 계산상 탄소 관련 할증료는 20달러가 됩니다.
반대로 같은 5㎥의 화물이 7톤이라면 7W/M을 기준으로 계산되므로 28달러가 됩니다.
이는 EMS 항목만을 단순 계산한 예시이며 실제 LCL 운임에는 Ocean Freight와 CFS, 터미널 비용, 기타 각종 surcharge 등이 별도로 포함될 수 있습니다.
EUA 가격은 11% 올랐지만 아시아-유럽 LCL 요율은 유지됐다
이번 요율에서 흥미로운 점은 탄소배출권 가격 상승이 모든 항로의 할증료 인상으로 바로 연결되지는 않았다는 것입니다.
Maersk가 2026년 3분기 Emissions Surcharge를 산정할 때 사용한 EUA(European Union Allowance) 평균 가격은 €71.07이었습니다.
4분기 산정에 활용한 평균 가격은 €78.97로 상승했습니다. 약 11.1% 오른 수준입니다.
그럼에도 Far East→North Europe의 LCL EMS는 4달러/W·M, Far East→South Europe은 3달러/W·M으로 Q3와 동일합니다.
반면 미국-유럽, 아프리카-유럽, 중동·인도-지중해 일부 항로는 Q3보다 1달러/W·M 상승했습니다.
이는 탄소배출권 가격 하나만으로 개별 항로의 surcharge 변화를 설명하기 어렵다는 의미입니다. 실제 요율에는 항로별 운항 구조와 탄소배출량, 연료 사용, 선사의 비용 산정 방식 등이 함께 영향을 미칠 수 있습니다.
따라서 “EU 탄소가격 상승 = 모든 유럽행 운임 즉시 상승”이라는 단순한 관계로 해석하기는 어렵습니다.
EU ETS는 2026년부터 메탄과 아산화질소까지 적용 범위를 확대했다
해운 탄소비용의 첫 번째 축은 EU ETS(Emission Trading System)입니다.
EU는 2024년부터 총톤수 5,000GT 이상 대형 선박을 EU ETS에 포함했습니다. EU 역내 항해와 EU 항만 내 배출은 100%, EU와 제3국 사이의 항해는 해당 항차 배출량의 50%가 규제 대상입니다.
적용 범위도 단계적으로 확대되고 있습니다.
초기에는 CO₂가 중심이었지만 2026년부터 CH₄(메탄)와 N₂O(아산화질소)도 EU ETS 대상 온실가스에 포함됐습니다.
배출권 제출 의무 역시 단계적으로 확대됩니다.
2025년에는 2024년 배출량의 40%, 2026년에는 2025년 배출량의 70%에 해당하는 배출권을 제출하고, 2027년부터는 2026년에 발생한 대상 배출량의 100%에 대해 배출권을 제출해야 합니다.
EU ETS의 단계적 확대는 선사의 유럽 운항 비용에 탄소배출권 가격이라는 새로운 변수를 지속적으로 추가하고 있습니다.
FuelEU Maritime은 선박이 사용하는 연료 자체의 탄소집약도를 규제한다
두 번째 축은 FuelEU Maritime입니다.
EU ETS가 발생한 온실가스에 대해 배출권을 구매하도록 하는 제도라면 FuelEU Maritime은 선박에서 사용하는 에너지의 온실가스 집약도 자체를 낮추도록 요구합니다.
FuelEU Maritime은 2025년부터 적용됐으며, 2020년 기준값과 비교해 선박에서 사용하는 에너지의 연평균 온실가스 집약도를 단계적으로 낮추도록 규정합니다.
감축 목표는 다음과 같습니다.
- 2025년: 2%
- 2030년: 6%
- 2035년: 14.5%
- 2040년: 31%
- 2045년: 62%
- 2050년: 80%
EU 집행위원회는 FuelEU Maritime이 단순 CO₂뿐 아니라 연료 생산부터 선박 사용까지의 Well-to-Wake 기준으로 CO₂·CH₄·N₂O를 평가한다고 설명하고 있습니다.
결국 선사는 EU ETS에 따른 배출권 비용뿐 아니라 FuelEU Maritime을 충족하기 위해 저탄소 연료 사용과 선박 운영 방식도 함께 조정해야 합니다.
Maersk가 Emissions Surcharge를 설명하면서 EU ETS와 FuelEU Maritime 두 제도의 준수 비용을 모두 반영한다고 밝히는 이유도 여기에 있습니다.
탄소비용은 일시적 할증료보다 변동 운임 요소에 가까워지고 있다
이번 Q4 요율 조정에서 중요한 부분은 요율 자체의 크기보다는 비용 구조가 바뀌고 있다는 점입니다.
PSS(Peak Season Surcharge)처럼 특정 시황에서 발생했다가 사라지는 할증료와 달리 EU ETS와 FuelEU Maritime은 이미 시행 중인 규제입니다.
실제로 Maersk는 2026년에도 분기마다 Emissions Surcharge를 재산정하고 있습니다. 3분기와 4분기 아시아-유럽 LCL 요율은 같았지만 EUA 기준 가격은 상승했고, 일부 다른 항로의 요율은 조정됐습니다.
특히 EU ETS의 적용 범위 확대와 FuelEU Maritime의 단계적인 탄소집약도 강화 일정이 이미 정해져 있기 때문에 유럽 관련 해상운송에서 탄소비용은 향후에도 하나의 독립적인 비용 변수로 남을 가능성이 높습니다.
다만 실제 부담액이 지속적으로 상승한다고 단정하기는 어렵습니다. 탄소배출권 가격뿐 아니라 저탄소 연료 도입 속도, 선박 효율, 항로 구조, EU 규제 변화, 각 선사의 surcharge 산정 정책에 따라 실제 비용은 달라질 수 있기 때문입니다.
2026년 4분기 기준으로 한국을 포함한 Far East Asia→유럽 LCL 요율에는 큰 변화가 없었습니다. 그러나 탄소규제가 해상운임 안에서 분기별로 다시 계산되는 비용 항목으로 자리 잡았다는 점은 보다 구조적인 변화입니다.
향후에는 단순히 Ocean Freight의 상승·하락뿐 아니라 EMS·ESS와 같은 탄소 관련 surcharge가 어떤 기준으로 조정되는지도 유럽 해상운송 비용을 설명하는 주요 지표가 될 것으로 보입니다.


